El chulco les costaría $ 2.486 millones al año a los microempresarios en Ecuador
Esta publicación pertenece a Expreso. No es una noticia de la redacción de Diarios Públicos.
Abrir publicación original ↗Un estudio estima que más de 570.000 pequeños negocios recurren al crédito informal asumiendo el pago de altos intereses
Texto obtenido de la página pública del medio. Consulta la fuente original para la versión completa y sus actualizaciones.
Publicado por
Lisbeth Zumba
Creado:
19.10.2026 | 14:28
Actualizado:
19.10.2026 | 14:28
En:
Ecuador
Chulco
microempresa
Lo que debes saber
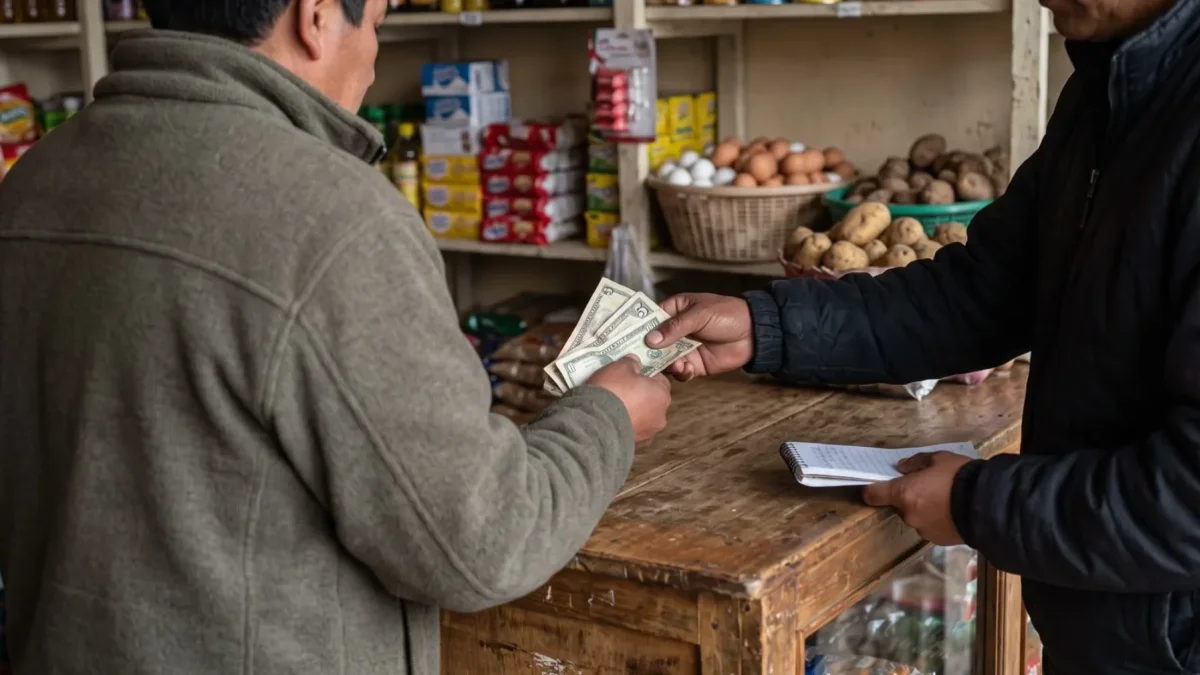
Más de 570.000 microempresarios en Ecuador recurrirían al chulco, una práctica que les costaría alrededor de $ 2.486 millones al año solo en intereses, según un estudio de la Universidad Andina Simón Bolívar.
Los altos costos del crédito informal reducen el capital disponible para sostener y hacer crecer los negocios, mientras la exclusión financiera limita sus alternativas de financiamiento.
El problema también enciende alertas por los vínculos entre préstamos ilegales, extorsiones y cobros coercitivos que amenazan la economía y la seguridad de los pequeños comerciantes.
El chulco representa un costo millonario para los microempresarios ecuatorianos. Según un estudio, los pequeños negocios que recurren al crédito informal estarían pagando alrededor de $ 2.486 millones al año, únicamente en intereses.
Opinión
Chulco, Informalidad, Tasa de Interés …
Rosa Matilde Guerrero Murgueytio
Así concluye un estudio elaborado en octubre de este año por David Castellanos, economista y catedrático de la Universidad Andina Simón Bolívar, titulado "Del chulco al crédito productivo: una aproximación al sobrecosto de la exclusión financiera en la microempresa ecuatoriana". En el análisis se dimensiona el impacto económico de los préstamos informales y advierte que sus consecuencias van más allá del endeudamiento: también debilitan la capacidad de los negocios para crecer y pueden aumentar su exposición a redes de ilegalidad, intimidación y violencia.
El estudio estima que en Ecuador existen alrededor de 3,5 millones de microempresas y emprendimientos, registrados y no registrados. De ese universo, aproximadamente 1,6 millones estarían fuera del sistema financiero formal y más de 570.000 recurrirían al crédito informal.
Los intereses del chulco reducen el capital de trabajo
Uno de los principales problemas del crédito informal es el costo que representa para quienes dependen de los ingresos diarios de sus negocios. El estudio recoge los resultados de una investigación previa sobre el chulco en Ecuador, publicado en agosto de 2021 por la firma Equifax, según la cual el 71,8 % de los préstamos analizados correspondía a montos inferiores a $ 500 y el 41,3 % debía devolverse en un plazo de 30 días o menos.
Además, seis de cada diez personas trabajaban diariamente para pagar al prestamista informal. Esta dinámica presiona las finanzas de los pequeños negocios, pues el dinero destinado a cubrir la deuda compite con recursos necesarios para comprar mercadería, pagar gastos operativos y mantener el capital de trabajo.
El costo del financiamiento informal puede alcanzar niveles extremos. Esa investigación de 2021 documentó tasas anuales de hasta el 1.238 % en los créditos analizados, con condiciones equivalentes a aproximadamente el 3,44 % diario y el 103 % mensual.
Para su estimación económica, Castellanos utiliza una tasa anual del 120 %, un escenario de referencia más conservador que las tasas documentadas en esa investigación. Bajo ese supuesto, el costo de los intereses alcanzaría los $ 2.486 millones al año.
El resultado ilustra la magnitud de los recursos que podrían salir de la actividad productiva para cubrir el financiamiento informal, en lugar de destinarse a la compra de insumos, la contratación de personal o la expansión de los negocios.
Economía y negocios
El chulco en Ecuador avanza donde el crédito formal no logra llegar
Redacción Expreso
Los límites del crédito formal empujan a los pequeños negocios a buscar alternativas
Entre los factores que contribuirían a explicar la exclusión financiera, el estudio identifica los techos a las tasas de interés activas vigentes en Ecuador. Según el análisis, estos límites pueden restringir la capacidad de las entidades financieras formales para atender a segmentos considerados de mayor riesgo.
Cuando un microempresario no logra acceder a un préstamo formal, puede terminar recurriendo a prestamistas informales para resolver necesidades inmediatas de liquidez. Sin embargo, las condiciones de esos créditos pueden agravar su situación financiera y dificultar que acumule recursos para sostener su actividad.
La dimensión del problema es relevante por el peso de la microempresa en la economía nacional. El estudio estima que las ventas del sector equivalen, en términos de escala, a entre el 42,4 % y el 58,1 % del consumo final de los hogares ecuatorianos.
Por ello, el dinero que se destina al pago de intereses elevados no solo afecta las finanzas de cada negocio. También puede limitar su capacidad de reinversión y debilitar su aporte a la actividad económica.
El chulco y la extorsión pueden atrapar al microempresario en un doble endeudamiento
El impacto del crédito informal no se limita a los costos financieros. El estudio advierte sobre posibles coincidencias entre las redes de préstamos ilegales y otras actividades delictivas, especialmente en territorios donde operan sobre segmentos económicamente vulnerables.
Entre los riesgos señalados figuran la intimidación, el cobro coercitivo, la extorsión y el lavado de activos. Estas conexiones, advierte el análisis, convierten la exclusión financiera en un problema que también tiene implicaciones sociales y de seguridad.
Un informe del Observatorio Ecuatoriano de Crimen Organizado (OECO), publicado en septiembre de 2026, identifica un ciclo de revictimización en el que la extorsión asfixia económicamente a las víctimas y las obliga a recurrir a préstamos ilegales para subsistir.
En determinadas zonas comerciales, principalmente informales, los dueños de negocios deben pagar las denominadas vacunas para poder operar y, al mismo tiempo, pueden recurrir a préstamos de esos mismos grupos para mantener sus comercios a flote.
Editoriales
Reforma financiera en Ecuador: tasas especiales y reto contra el chulco
Editorialistas Expreso
Ampliar el acceso al crédito formal, un desafío económico y de seguridad
El estudio plantea que combatir el chulco requiere atender las causas que alimentan la exclusión financiera, además de actuar contra las redes que operan al margen de la ley.
En ese contexto, ampliar las opciones de crédito productivo para los pequeños negocios aparece como uno de los desafíos para reducir la dependencia de los prestamistas informales. La discusión también involucra el diseño del sistema financiero y su capacidad para atender a microempresas con distintos perfiles de riesgo. El objetivo es que estos negocios puedan financiar sus necesidades de liquidez y mantener sus operaciones sin quedar atrapados en deudas que comprometan su capital y su seguridad.